「固定費を見直して家計を楽にしたい。でも、何から始めればいいのか分からない」
そんな人は、いきなり保険や住宅費の見直しから始める必要はありません。
固定費は、「どれだけ削れるか」だけでなく、「見直しにかかる手間」と「生活への影響」まで考えて順番を決めることが大切です。
私は銀行員として、お金の流れを見るときに「一度きりの金額」ではなく、毎月・毎年どれだけキャッシュフローが改善するのかを重視してきました。
家計も同じです。
例えば、毎月5,000円の固定費を削減できれば、年間では6万円。10年間続けば60万円です。
しかも、契約を一度見直せば、その後は意識しなくても支出が減り続けます。
この記事では、固定費を
「削減効果 × 見直しの手間 × 生活への影響」
という3つの視点から比較し、どこから見直すべきなのかを整理します。
結論:固定費はこの順番で見直す
まず結論です。
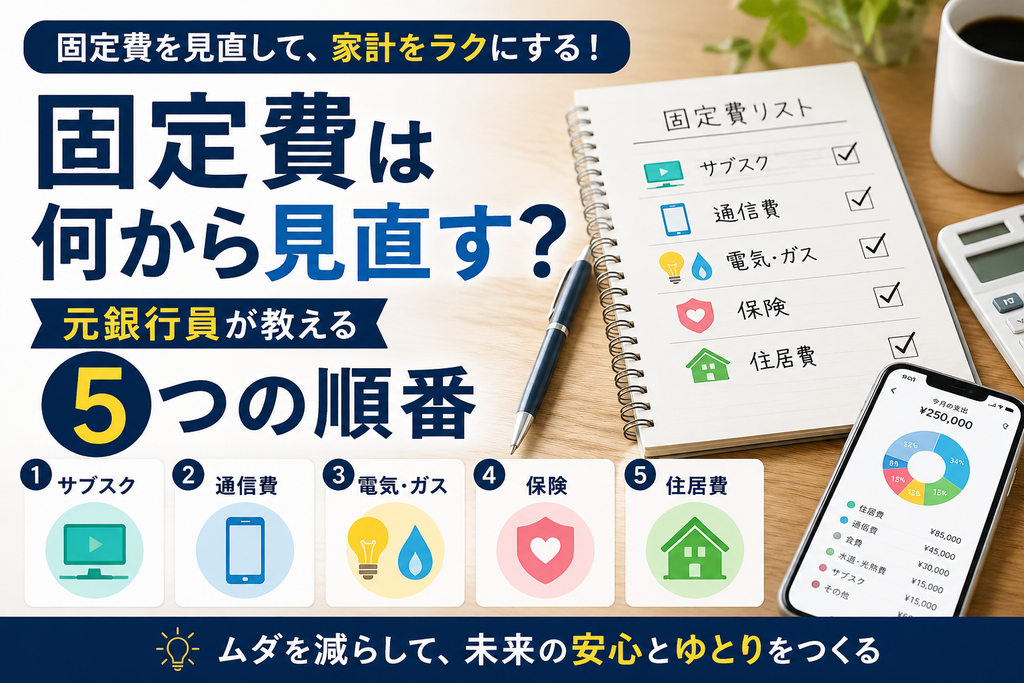
多くの家庭では、次の順番で確認すると効率的です。
| 順番 | 固定費 | 優先する理由 | 見直しの手間 |
|---|---|---|---|
| 1位 | サブスク | 不要な契約を見つけやすい | 小 |
| 2位 | 通信費 | 毎月の削減効果が続く | 小~中 |
| 3位 | 電気・ガス | 契約変更で支出を下げられる可能性 | 中 |
| 4位 | 保険 | 削減額が大きくなる場合がある | 大 |
| 5位 | 住居費 | 効果は大きいが変更コストも大きい | 大 |
ただし、これはすべての家庭に共通する唯一の正解ではありません。
例えば、住宅費が家計を大きく圧迫している家庭なら、住居費の見直しを優先したほうが効果的です。
重要なのは、「金額が大きいものから」ではなく、自分の家計で改善効果が大きく、かつ実行しやすいところから始めることです。
固定費は「金額」だけでなく「見直し効率」で考える
固定費の見直しでありがちな失敗が、
「一番高い支出から削ろう」
と考えることです。
もちろん支出額が大きい項目を見直すことは重要です。
しかし、例えば住宅費を月1万円下げるために、引っ越しや住宅ローンの借り換えなど大きな手間が必要になる場合があります。
一方、月1,000円のサブスクなら、数分で解約できるかもしれません。
そこで私は、固定費を見直すときに次の3つを意識することをおすすめします。
- 削減できる金額
毎月いくら下げられる可能性があるのか。 - 見直しにかかる手間
契約変更や比較にどれくらい時間がかかるのか。 - 生活への影響
削減したことで、生活の満足度や必要な保障まで失わないか。
つまり、
「大きく削れるか」だけではなく、「簡単に削れて、生活への悪影響が少ないか」
を見るわけです。
1位:サブスクを見直す
最初に確認したいのがサブスクです。
理由は単純で、「使っていないのに払い続けているサービス」が見つかりやすいからです。
例えば、
- 動画配信サービス
- 音楽配信サービス
- 電子書籍
- オンラインサービス
- スポーツ・フィットネス
- 有料アプリ
- クラウドストレージ
- ゲーム関連サービス
などがあります。
月額1,000円のサービスでも、1年間では12,000円です。
3つ不要なサービスを解約すれば、
1,000円 × 3サービス × 12か月=年間36,000円
になります。
サブスクは「金額」より「利用頻度」で判断する
おすすめは、契約しているサービスを全部書き出すことです。
そして、それぞれについて、
「先月何回使ったか?」
を確認します。
1か月以上使っていないサービスは、解約候補です。
ただし、「今後使うかもしれない」という理由だけで残しているサービスは要注意です。
必要になったときに再契約できるサービスなら、一度解約するという判断もできます。
2位:通信費を見直す
次に確認したいのがスマートフォンなどの通信費です。
通信費は毎月発生するため、契約を見直すことで削減効果が継続しやすい固定費です。
確認するポイントは、
- 毎月のスマホ料金
- データ使用量
- 不要なオプション
- 家族割
- 光回線とのセット割
- 端末代金
- 通話料金
などです。
特に注意したいのが、
「昔契約したプランをそのまま使っている」
ケースです。
スマートフォンの料金プランは変わるため、数年前に契約したプランが現在の利用状況に合っているとは限りません。
通信費の見直しで注意すること
安いプランに変更すれば必ず正解、というわけではありません。
例えば、
- データ容量が足りなくなる
- 通信品質に不満が出る
- 家族割がなくなる
- 光回線とのセット割がなくなる
- 端末代金の条件が変わる
などがあります。
そのため、
「料金だけ」ではなく「現在の使い方に合っているか」
まで確認しましょう。
3位:電気・ガスを見直す
3番目は電気・ガスです。
ここも毎月発生するため、一度契約を見直すと継続的な支出削減につながる可能性があります。
ただし、料金プランは複雑なので、
「一番安い会社に変えればいい」
とは限りません。
確認したいのは、
- 基本料金
- 従量料金
- 契約容量
- 使用量
- 燃料費調整額
- 市場連動型かどうか
- セット割
- 解約条件
などです。
特に電気料金は、単純に基本料金だけを比較すると実際の負担額とズレることがあります。
過去1年間程度の使用量を確認して比較すると、より実態に近い判断ができます。
4位:保険を見直す
固定費の中で、削減額が大きくなる可能性があるのが保険です。
ただし、サブスクや通信費とは違い、慎重に見直す必要があります。
保険は、
「使っていないから不要」
とは単純に判断できないからです。
例えば、
- 死亡保障
- 医療保障
- がん保障
- 就業不能保障
- 火災保険
- 自動車保険
などがあります。
保険は「何に備えているのか」を確認する
おすすめなのは、保険証券や契約内容を確認して、
「この保険は、何が起きたときのために入っているのか?」
を一つずつ確認することです。
説明できない保険があれば、見直し候補です。
ただし、必要な保障まで削ってしまうのは本末転倒です。
特に家族がいる場合は、
「保険料を下げること」より「必要な保障を確保したうえで余分な保険料を削ること」
を優先してください。
5位:住居費を見直す
最後に検討したいのが住居費です。
住宅費は家計に占める割合が大きいため、見直しによる効果も大きくなりやすい項目です。
例えば、
月2万円の住宅費を削減できれば、
2万円 × 12か月=年間24万円
です。
しかし、住居費の見直しには、
- 引っ越し費用
- 仲介手数料
- 敷金・礼金
- 通勤時間
- 通勤費
- 子どもの学校
- 周辺環境
など、多くの要素が関係します。
そのため、単純に「家賃が安いところへ引っ越す」と判断するのではなく、
住居費+通勤費+引っ越し費用+生活への影響
まで含めて考える必要があります。
住宅ローンの場合も同様です。
借り換えによって金利負担を減らせる可能性がありますが、手数料などの諸費用も含めて判断する必要があります。
固定費を見直す前に「5分診断」
ここまで読んだら、自分の家計を簡単にチェックしてみましょう。
次の質問に「YES」「NO」で答えてください。
- 3か月以上使っていないサブスクがある
- スマホ料金を1年以上見直していない
- 不要なスマホオプションがあるか確認していない
- 電気・ガスの契約内容を把握していない
- 保険の保障内容を説明できない
- 住宅費が家計を圧迫していると感じる
YESが1~2個
まずはサブスクや通信費など、簡単なものから始めましょう。
YESが3~4個
固定費を一度まとめて棚卸しする価値があります。
YESが5個以上
家計の固定費を一度、本格的に見直すことをおすすめします。
固定費を見直すときに「削ってはいけないもの」
固定費削減で注意したいのが、
「安くすること」自体が目的になってしまうことです。
例えば、
- 必要な保険を解約する
- 通信品質を大幅に落とす
- 家族との時間を削る
- 健康に関する支出を削る
- 通勤時間が大幅に増える住宅へ引っ越す
といった方法です。
これでは、家計は改善しても生活の満足度が下がってしまいます。
固定費の見直しは、
「生活水準を下げること」ではなく、「必要のない支出をなくすこと」
と考えてください。
月1万円の固定費削減は、年間12万円の改善
固定費を見直すときは、
「月1万円くらいしか変わらない」
と考えないことも重要です。
月1万円なら、
1万円 × 12か月=年間12万円
です。
5年間なら、
12万円 × 5年=60万円
になります。
さらに、この月1万円を毎月積み立て、仮に年3%で30年間運用した場合、将来の資産額は約583万円になります。
もちろん、実際の運用では元本割れの可能性があり、3%の運用成果が保証されるわけではありません。
それでも、
固定費を削減する → 毎月のキャッシュフローが改善する → 余ったお金を貯蓄・投資に回す
という流れを作ることには大きな意味があります。
固定費を削減したら「浮いたお金」をどうするか
ここが、固定費見直しで意外と重要なポイントです。
例えば、月1万円の固定費を削減できたとしても、その1万円を別の支出に使ってしまえば、資産形成にはつながりません。
そこでおすすめなのが、
固定費を削減した翌月から、その金額を自動的に貯蓄・投資へ回すことです。
例えば、
スマホ代・サブスクなどを月5,000円削減
↓
毎月5,000円を自動積立
↓
「節約した」という感覚を持たずに資産形成
という仕組みです。
行動経済学では、人は将来の利益より目の前の消費を優先しやすい「現在バイアス」を持つことが知られています。
だからこそ、
「余ったら貯める」のではなく、「先に自動で移す」
仕組みを作ることが重要です。
元銀行員の私なら、固定費をこの順番で確認します
私なら、家計を見直すときに次の順番で確認します。
STEP1 全部書き出す
銀行口座、クレジットカード、スマホなどの明細を確認します。
STEP2 「毎月自動的に出ていくお金」を探す
サブスク、通信費、保険、住宅費などを一覧にします。
STEP3 「なくても困らないもの」を削る
まずサブスクなど、生活への影響が小さいものから。
STEP4 「同じサービスをもっと安くできないか」を確認
通信費、電気・ガス、保険などを比較します。
STEP5 削減した金額を自動的に貯める
ここまでやって初めて、固定費見直しが資産形成につながります。
まとめ:固定費は「簡単なもの」から始める
固定費を見直す順番に絶対的な正解はありません。
ただ、多くの家庭では、
① サブスク
② 通信費
③ 電気・ガス
④ 保険
⑤ 住居費
の順番で確認すると、取り組みやすいでしょう。
大切なのは、
「一気に全部削る」のではなく、「簡単に削れる固定費を一つ見つける」
ことです。
月1,000円でも、月5,000円でも構いません。
一度削減した固定費は、その後も毎月効果が続きます。
そして、浮いたお金を貯蓄や投資に回せば、
固定費の見直し → キャッシュフロー改善 → 資産形成
という好循環を作れます。
まずは今日、クレジットカードや銀行口座の明細を開いて、「毎月払っているけれど、最近使っていないもの」を一つ探してみてください。
それが、家計を整える最初の一歩です。
関連記事
固定費を見直したら、次は「お金そのものをどこに置き、どう管理するか」を整理してみましょう。
お金は「いくら稼ぐか」だけでなく、どこに置き、どう管理するかでも家計の使いやすさが変わります。
よくある質問
固定費は何から見直すべき?
まずは、サブスクや通信費など、比較的簡単に見直せて、削減効果が継続しやすい固定費から確認するのがおすすめです。その後、電気・ガス、保険、住居費の順番で見直していくと取り組みやすいでしょう。
ただし、住宅費や保険料が家計を大きく圧迫している場合は、その項目を優先してください。固定費の見直しには、家庭ごとに最適な順番があります。
固定費を見直すときの注意点は?
「安くすること」だけを目的にしないことです。
必要な保険を解約したり、通信品質を大幅に落としたり、通勤時間が大幅に増える住宅へ引っ越したりすると、生活の満足度が下がる可能性があります。
固定費は、不要な支出を削りながら、必要なサービスや保障は維持することが重要です。
保険と通信費はどちらを先に見直す?
多くの家庭では、まず通信費から確認するほうが取り組みやすいでしょう。
通信費は料金プランやオプションを確認することで、比較的短時間で見直せる場合があります。
一方、保険は必要な保障まで削ってしまう可能性があるため、保障内容を確認したうえで慎重に判断してください。
固定費を削ったお金はどうすればいい?
おすすめは、削減した金額をそのまま使ってしまわず、貯蓄や投資に回すことです。
例えば月5,000円の固定費を削減したら、毎月5,000円を自動的に貯蓄・積立する仕組みにします。
「余ったら貯める」のではなく、「先に移す」仕組みにすると、節約効果を資産形成につなげやすくなります。
固定費は全部削ったほうがいい?
いいえ。全部削る必要はありません。
健康、必要な保険、仕事の生産性など、将来の生活や収入を支える支出まで削ると、かえって損失につながる可能性があります。
固定費は「必要か不要か」「削減によるメリットが生活への影響を上回るか」という視点で判断しましょう。