「お金を貯めたいけれど、なかなか貯まらない」
「銀行口座はいくつ持てばいい?」
「生活費と貯金を同じ口座に入れているけれど、このままでいいの?」
そんな疑問を持っている人は少なくありません。
実は、お金を貯めるために重要なのは、細かい家計簿を毎日つけることだけではありません。
「そのお金を何のために置いているのか」を明確にすることです。
銀行員として多くのお客様の資産管理を見てきた経験から言うと、お金を管理するときは「いくら持っているか」だけでなく、
- いつ使うお金なのか
- 何のためのお金なのか
- すぐに使う必要があるのか
- 当面使う予定がないのか
という視点が重要です。
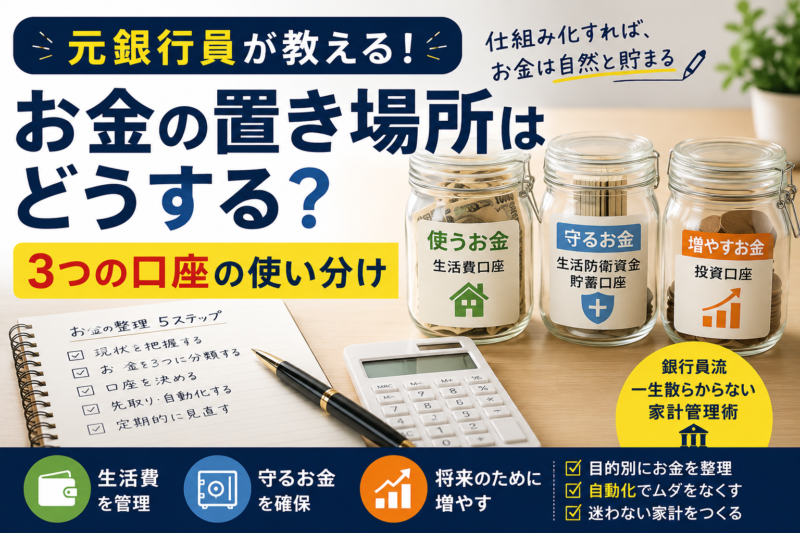
そこで、この記事では家庭のお金を、
①使うお金
②守るお金
③増やすお金
の3つに分けて考えます。
銀行口座も、この3つの役割に合わせて整理すると、家計がかなり分かりやすくなります。
お金の置き場所は「使う時期」で決める
お金の管理で最初に考えたいのは、「どこに置くか」ではありません。
「いつ使う予定のお金なのか」です。
例えば、同じ100万円でも、
- 来月の生活費として必要な100万円
- 3年後の車の買い替えに使う100万円
- 20年後の老後資金として考えている100万円
では、適した置き場所が違います。
生活費として必要な100万円を値動きの大きい金融商品に投資するのは適切とはいえません。
一方で、当面使う予定のない余裕資金まで、すべて普通預金に置いておく必要もありません。
全国銀行協会も、貯蓄と投資は目的や家計状況に応じて使い分けることが重要だと説明しています。
そこで、まずお金を3種類に分類します。
| お金の種類 | 主な用途 | 基本的な置き場所 |
|---|---|---|
| 使うお金 | 毎月の生活費・カード決済など | 生活費口座 |
| 守るお金 | 緊急時・近い将来の支出 | 預金など |
| 増やすお金 | 老後・将来の資産形成 | 証券口座など |
この3分類をするだけで、「貯金があるのに、なぜかお金がない」という状態をかなり整理できます。
元銀行員がおすすめする「3つの口座」
私がおすすめする基本形は、次の3つです。
①生活費口座
毎月の生活に使うお金を入れておく口座です。
例えば、
- 給料の受け取り
- 家賃・住宅ローン
- 電気・ガス・水道
- クレジットカード
- 食費
- 日用品
など、日常的に動くお金をここで管理します。
基本的には普通預金で問題ありません。
普通預金は自由に預け入れ・払い戻しができ、給与受取や公共料金などの自動支払いにも利用できるため、日常生活のお金を管理するのに向いています。
ポイントは、「この口座に入っているお金は使っていい」と明確にすることです。
②生活防衛資金・貯蓄口座
2つ目は、「今すぐ使うわけではないけれど、投資にも回さないお金」を置く口座です。
例えば、
- 病気やケガ
- 収入が減ったとき
- 急な修理費
- 冠婚葬祭
- 大きな家電の買い替え
- 車の修理
- その他の予想外の支出
などに備えます。
このお金は、「増やす」よりも「必要なときに使える」ことを優先します。
普通預金など、必要なときにすぐ使える預金を基本に考えると分かりやすいでしょう。
③投資口座
3つ目が、将来のために「増やす」ことを目的としたお金です。
例えば、
- 老後資金
- 10年以上先の資産形成
- 将来の生活資金
など、短期間で使う予定がない余裕資金を対象にします。
投資には元本割れの可能性があります。
したがって、
生活費や近い将来使う予定のお金まで投資に回さない
ことが重要です。
金融庁も、資産形成では長期・積立・分散投資を有効な選択肢の一つとして示しています。
生活費口座にはいくら置く?
では、生活費口座にはいくら入れておけばいいのでしょうか。
正解は家庭によって違います。
ただ、考え方はシンプルです。
毎月の生活費を把握する
例えば、
- 住宅ローン:10万円
- 食費:6万円
- 水道光熱費:3万円
- 通信費:1万円
- 保険:2万円
- その他:8万円
なら、毎月必要な生活費は30万円です。
この場合、生活費口座には、
「毎月の生活費+カード引き落としなどの予備資金」
を置いておきます。
重要なのは、口座残高を見て、
「まだ30万円あるから使える」
と考えないことです。
その30万円が翌月の生活費なら、実質的には自由に使えるお金ではありません。
クレジットカードの引き落としに注意
特に注意したいのがクレジットカードです。
例えば、4月に10万円カードを使っても、銀行口座から引き落とされるのは5月や6月ということがあります。
そのため、
銀行口座の残高=自由に使えるお金
とは限りません。
全国銀行協会も、家計管理では現金だけでなく、クレジットカードや口座引き落としを含めて支出全体を把握することが重要だとしています。
生活防衛資金はいくら必要?
生活防衛資金について、
「生活費の3か月分」
「6か月分」
など、さまざまな目安があります。
ただし、私は全員が同じ金額を用意する必要はないと考えています。
必要額は、
- 会社員か自営業か
- 収入が安定しているか
- 共働きか
- 住宅ローンがあるか
- 子どもがいるか
- 毎月の固定費はいくらか
などによって変わるからです。
まずは、
「収入が一時的に減ったとしても、生活を維持できるだけのお金」
と考えてください。
そして、自分の家庭に必要な金額を決めます。
生活防衛資金は「すぐ使えること」が重要
生活防衛資金の目的は、運用益を得ることではありません。
必要なときに、
「すぐに使える」
ことが重要です。
そのため、値動きの大きい投資商品ではなく、普通預金などの流動性の高い資産を中心に考えます。
「少しでも増やしたい」と考えて、生活防衛資金まで投資に回してしまうのは本末転倒です。
近い将来使うお金も投資とは分ける
生活防衛資金とは別に、
- 車の購入
- 車検
- 旅行
- 家電の買い替え
- 教育費
- 住宅関連費用
など、近い将来に使う予定があるお金もあります。
これらも、使う時期が決まっているのであれば、投資資金とは分けて考えます。
例えば、
3年後に車を買うための200万円
が必要なのに、その200万円をすべて株式などに投資してしまうと、必要な時期に価格が下落している可能性があります。
「増やしたいお金」と「使う予定のお金」は別物です。
ここを混同しないことが大切です。
投資に回すお金はどう考える?
投資に回すのは、
「当面使う予定がなく、価格が下落しても生活に影響しないお金」
と考えると分かりやすいでしょう。
例えば、
生活費30万円
生活防衛資金150万円
3年後の車購入資金200万円
を確保したうえで、さらに余裕資金がある。
その余裕資金について、長期的な資産形成を考える。
この順番です。
生活防衛資金を確保する
投資を始めること自体を急ぐ必要はありません。
まず、
家計を黒字にする
↓
必要な貯蓄を作る
↓
余裕資金を投資する
という順番を基本にします。
金融庁も、資産形成の基本として、まず収入と支出を把握し、収支を黒字にし、黒字分を貯蓄するという家計管理を示しています。
近い将来使うお金は投資しない
投資で最も避けたいのは、
「必要なときに相場が下がっていて、損失を抱えたまま売らなければならない」
という状態です。
例えば、来年住宅購入の頭金として使う予定のお金なら、投資に回すのではなく、必要な時期に合わせて安全性・流動性を優先します。
全国銀行協会も、必要な時期が決まっている資金は投資に向かない場合があり、目的や家計状況に応じて貯蓄と投資を使い分けることが重要としています。
余裕資金を長期・積立・分散する
投資に回せる余裕資金については、長期・積立・分散という考え方があります。
金融庁によれば、積立投資には購入価格を平準化する効果が期待でき、分散投資によって特定の資産の値動きがポートフォリオ全体に与える影響を抑えることが期待できます。
ただし、
長期・積立・分散だから必ず儲かるわけではありません。
投資には元本割れのリスクがあります。
自分の家計状況とリスク許容度を考えたうえで利用しましょう。
口座を分けるだけではお金は貯まらない
ここが非常に重要です。
3つの口座を作っただけでは、お金は自動的には貯まりません。
大切なのは、
「お金が入った瞬間に振り分ける仕組み」
を作ることです。
給料日に自動で振り分ける
例えば、毎月30万円の手取りがあるとします。
そのうち、
- 生活費:25万円
- 貯蓄:3万円
- 投資:2万円
と決めたなら、給料日に自動的に振り分けます。
イメージは、
給与30万円
↓
貯蓄3万円を先取り
↓
投資2万円を積立
↓
残り25万円で生活
です。
金融庁も、給料日に一定額を自動的に貯蓄用口座へ移し、残ったお金で家計をやりくりする「先取り貯蓄」を紹介しています。
「残ったら貯金」をやめる
貯金が苦手な人にありがちなのが、
「今月余ったら貯金しよう」
という考え方です。
しかし、この方法だと毎月の貯蓄額が安定しません。
そこで、
収入-貯蓄=使えるお金
と考えます。
全国銀行協会も、先に貯蓄分を差し引き、残った資金で生活する「先取り貯蓄」を基本的な考え方として紹介しています。
家計簿は「完璧」を目指さない
お金を管理するために家計簿を使うのも有効です。
ただし、毎日の支出を1円単位で記録する必要はありません。
最初は、
- 住居費
- 食費
- 水道光熱費
- 通信費
- 保険
- 教育費
- その他
くらいの大きな分類で十分です。
全国銀行協会も、家計簿は継続できる方法が重要で、最初から支出項目を細かくしすぎないことを勧めています。
目的は「家計簿を完成させること」ではありません。
お金がどこへ流れているのかを把握することです。
クレジットカードは何枚使うべき?
口座を整理したら、クレジットカードも整理してみましょう。
カードを何枚も持っていると、
- どのカードを使ったか分からない
- 引き落とし口座が複数ある
- ポイントが分散する
- 不要な年会費が発生する
といった問題が起きやすくなります。
おすすめは、
普段使いのメインカードを1枚決める
ことです。
もちろん、用途によって複数枚を使い分ける合理性がある場合は別です。
重要なのは、カードの枚数そのものではなく、
「どの支出が、どの口座から引き落とされるのか」を把握できていること
です。
お金の置き場所でやってはいけない3つのこと
①生活費と貯蓄を完全に同じ感覚で管理する
1つの口座にすべてのお金を入れていると、
「残高が100万円あるから、まだ余裕がある」
と錯覚しやすくなります。
実際には、その中に、
- 来月の生活費
- カード引き落とし
- 税金
- 車検
- 住宅関連費
など、すでに使い道が決まっているお金が含まれているかもしれません。
お金の目的を分けることが、家計管理の第一歩です。
②近いうちに使うお金を投資する
「預金では増えないから」という理由だけで、近い将来使うお金まで投資するのはおすすめしません。
投資には価格変動があります。
必要な時期に相場が下落していれば、予定していた金額を確保できない可能性があります。
③銀行口座を増やしすぎる
口座を分けることは有効ですが、増やしすぎると管理が複雑になります。
最初は、
生活費
+
貯蓄・防衛資金
+
投資
の3つから始めれば十分です。
必要になったら、
- 教育費
- 車関連費
- 住宅関連費
- 旅行費
などの目的別口座を追加すればいいでしょう。
3口座は「絶対の正解」ではありません。
大切なのは、
「使っていいお金」と「使ってはいけないお金」を区別すること
です。
元銀行員の「お金の整理」5ステップ
ここまでの話を、実際に行動へ落とし込んでみましょう。
STEP1 すべての口座残高を確認する
まずは、
- 普通預金
- 定期預金
- 証券口座
- その他の金融資産
を一覧にします。
STEP2 お金を3つに分類する
それぞれのお金に、
「何のためのお金か」
を書き込みます。
例えば、
| 金額 | 目的 | 分類 |
|---|---|---|
| 30万円 | 毎月の生活費 | 使う |
| 150万円 | 緊急時の備え | 守る |
| 200万円 | 3年後の車購入 | 守る |
| 500万円 | 老後・将来 | 増やす |
という具合です。
STEP3 生活費口座を決める
給与受取と日常の支払いを集約する口座を1つ決めます。
「普段使う口座」を明確にするだけでも、家計の把握がかなり簡単になります。
STEP4 先取り貯蓄・積立を設定する
給料が入ったら、
貯蓄 → 投資 → 残りで生活
という順番にします。
自動振替や積立設定を使えば、毎月手作業で移動させる必要もありません。
STEP5 3か月に1回だけ見直す
毎日家計をチェックする必要はありません。
3か月に1回、
- 預金残高
- 貯蓄額
- 投資額
- 固定費
- クレジットカード
- 今後の大きな支出
を確認します。
これだけでも十分です。
家計管理は「頑張り続けること」より、少ない手間で続けられる仕組みを作ることが重要です。
固定費を削減したら、お金の置き場所も見直そう
お金を整理するときは、「どこに置くか」だけでなく、
「そもそも毎月いくら出ていっているのか」
も確認してください。
例えば、固定費を月5,000円削減できれば、
5,000円 × 12か月 = 年間6万円
のキャッシュフロー改善になります。
この6万円をそのまま使うのではなく、
- 貯蓄
- 生活防衛資金
- 将来の資産形成
に回すことができれば、家計の改善効果はさらに大きくなります。
固定費を見直す具体的な順番については、こちらの記事で詳しく解説しています。
「固定費見直しの順番は?元銀行員が教える『まず削るべき5項目』」
固定費を削ることと、お金の置き場所を整理すること。
この2つをセットで行うと、家計はかなりシンプルになります。
まとめ:お金は「金額」ではなく「目的」で整理する
お金の管理で重要なのは、銀行口座を何個作るかではありません。
大切なのは、
「このお金は何のためにあるのか?」
を明確にすることです。
基本形としては、
①使うお金
毎月の生活費やカード決済など。
↓
生活費口座
②守るお金
生活防衛資金や近い将来使う予定のお金。
↓
預金など
③増やすお金
当面使う予定のない余裕資金。
↓
証券口座など
という3つに分けて考えると、家計が整理しやすくなります。
そして、最も重要なのは、
「残ったら貯める」のではなく「先に分ける」
ことです。
家計管理を意志の力だけで続けるのではなく、給料日に自動的にお金が移動する仕組みを作ってしまいましょう。
お金を整理することは、単に節約することではありません。
「使うお金」「守るお金」「増やすお金」を明確にすることで、将来のお金について迷う時間を減らすことができます。
まずは今日、すべての銀行口座を確認して、
「この口座のお金は何のため?」
と一つずつ整理するところから始めてみてください。
よくある質問
銀行口座は何個持つべき?
何個が正解というわけではありません。
まずは「生活費」「貯蓄・生活防衛資金」「投資」の3つに分ける方法が分かりやすいでしょう。
ただし、口座を増やしすぎると管理が複雑になるため、必要性を感じたときに目的別口座を追加する方法がおすすめです。
貯金用口座は別にしたほうがいい?
貯金がなかなかできない人には、生活費口座と分ける方法がおすすめです。
普段使う口座に貯金まで入れてしまうと、「使っていいお金」と「貯めているお金」の区別がつきにくくなるためです。
生活防衛資金はいくら必要?
全員に共通する正解はありません。
収入の安定性、家族構成、住宅ローン、毎月の固定費などを考慮して、自分の家庭に必要な金額を決めましょう。
重要なのは、必要なときにすぐ使える状態にしておくことです。
投資用のお金はどこに置けばいい?
投資を行う場合は、証券口座などを利用します。
ただし、生活費や近い将来使う予定のお金まで投資に回す必要はありません。
まず生活防衛資金などを確保し、そのうえで余裕資金を長期的な資産形成に回すという順番で考えましょう。
ネット銀行を使ったほうがいい?
ネット銀行だから必ず優れているわけではありません。
金利、ATM手数料、振込手数料、無料回数、アプリの使いやすさなど、自分の使い方に合っているかで判断しましょう。
「ネット銀行だから使う」のではなく、自分のお金を管理しやすくするために利用するという考え方が重要です。